OFERTA PRIMARIA · 15 ENE 2018 · CAM → AC → JUZGADO
Una propuesta escrita, dos mecanismos jurídicos y una condonación que no puede desaparecer de la contabilidad sin explicación.
La oferta CAM recuperada de 12 páginas combina la futura dación de 159 apartamentos hipotecados con una compraventa separada de 31 fincas por 400.000 €. Su propia explicación enlaza el precio de esas 31 fincas con una “condonación de deuda” aproximada de 5.186.061,79 €.
Límite de fuente. La oferta no transmitía por sí sola posesión, explotación, llaves, ingresos, goodwill ni propiedades de terceros. El análisis separa la propuesta CAM, la recomendación/implementación del Administrador Concursal, las decisiones judiciales y los actos LAJ/Registro/notaría.
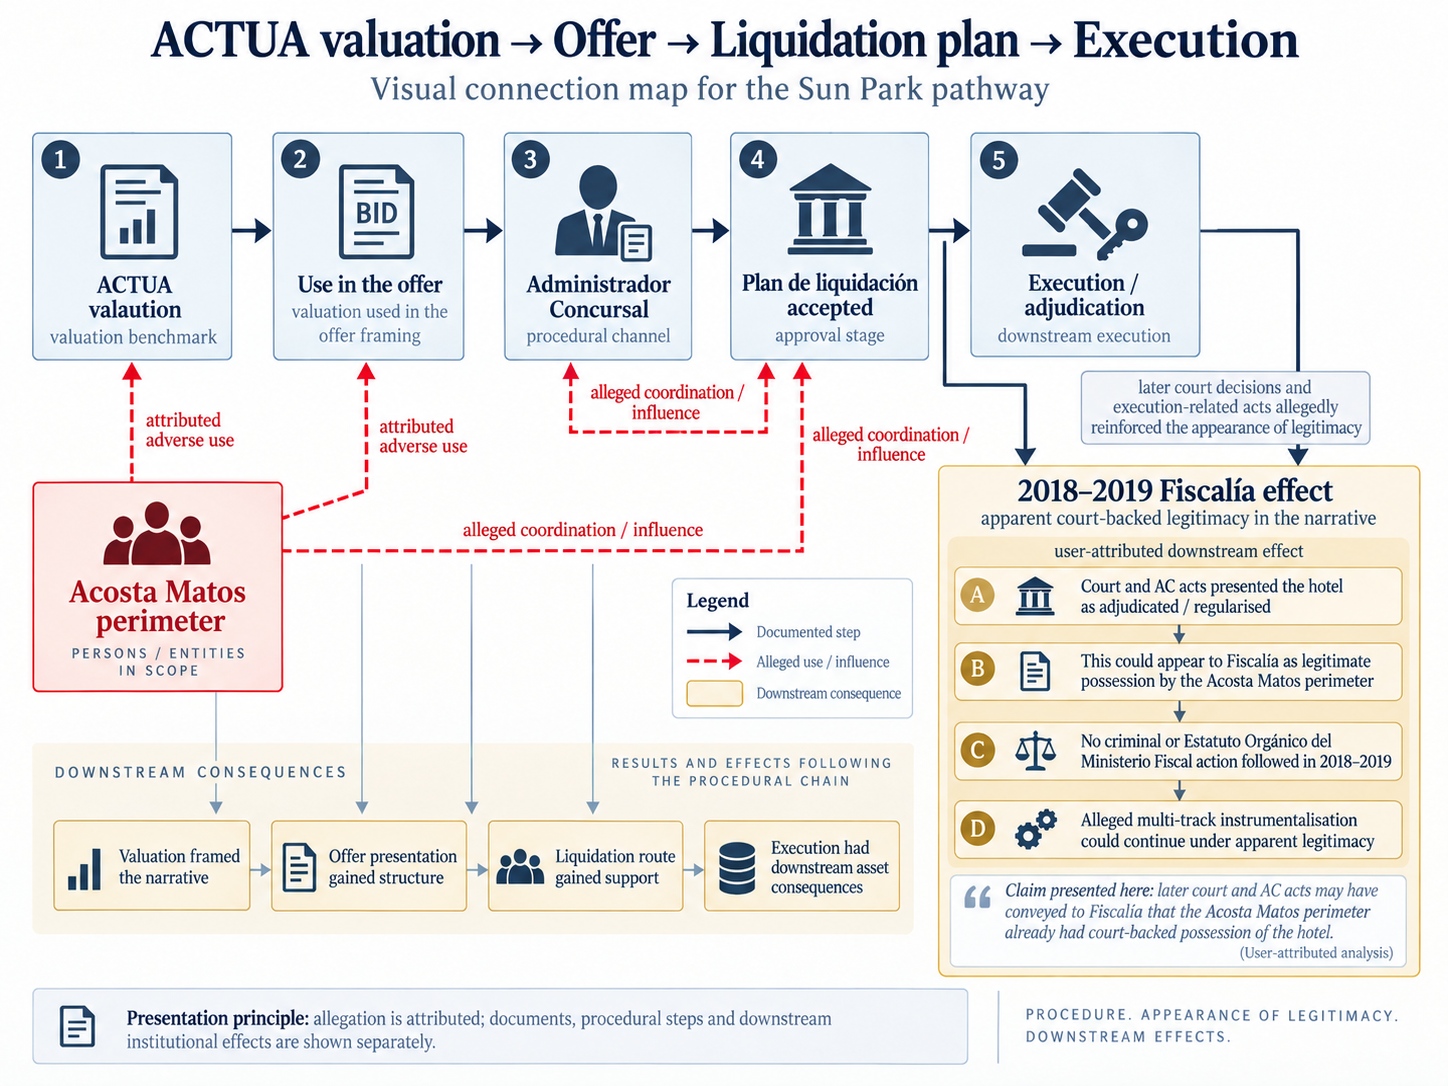
Imagen provisional elegida por el promotor — no es prueba
Se conserva este diagrama generado como ilustración provisional. Afirmar que no hubo actuación penal o del EOMF es demasiado amplio: existieron procedimientos y archivos. La alegación se refiere a investigación, protección o supervisión insuficientes. Las decisiones de 2021–2022 no pudieron causar una creencia en 2019. Aprobación del plan, posesión material, aprobación definitiva y transmisión son hechos distintos.
Copia AVIF de la imagen completa, con compresión con pérdida. Abrir la imagen para ver el PNG original íntegro, conservado separadamente y sin alterar sus bytes. La ilustración generada no es prueba primaria ni cronología verificada. Se conserva su composición original en inglés en ambas versiones.
SUN PARK · DOCUMENTOS → RAZONES → DECISIONES → EFECTOS
Un hotel. Dos mecanismos. Una cadena controvertida.
Siga cómo ACTUA pasó a la oferta CAM, a la recomendación del administrador concursal, al proceso aprobado judicialmente y a su ejecución. Cada conexión distingue lo que acredita la fuente de lo que falta por probar.
ALEGACIÓN DEL PROYECTO · Gil Marer / Aweswell denuncian que premisas de valoración engañosas y el uso selectivo del carácter integrado del hotel produjeron una ventaja de adquisición y frustraron alternativas. Esta presentación contrasta esa alegación: no declara probados fraude, concertación corrupta ni culpabilidad penal.
DOC = afirmación documental o acto registrado · INFERENCIA = razonamiento o cálculo, no declaración judicial · CONTRARIO = contrapeso material · ABIERTO = prueba pendiente · HIP = hipótesis atribuida.
262 / 159 + 31
DOC
El hotel completo no es la masa concursal.
Partir del hotel interconectado y separar después las fincas cuya transmisión propone el Plan. Los 159 apartamentos y 31 títulos de locales/servicios/piscinas LPB no son los 262 títulos del hotel.
262Títulos del hotel
159Rama apartamentos LPB
31Rama servicios/piscinas LPB
HOTEL · 262
→
LPB · 159 + 31
→
OTROS TITULARES ≠ MASA LPB
DEPENDENCIA FUNCIONAL → valor operativo, no ampliación de dominio
¿Qué fincas, funciones y derechos concretos entraron en cada transmisión?
Un informe. Dos distribuciones distintas para 159 apartamentos.
La aritmética reproduce las cifras CAM y del AC. Precisa la discrepancia numérica; no acredita disponer de las hojas de sus autores ni su razón para elegir una distribución concreta.
Cálculos en euros. ROUND = redondeo a céntimos antes de multiplicar. La depreciación ACTUA del 57,14 % afecta al cálculo del coste de construcción, no a todo el valor con suelo.
Aclaración fechada · 13 de septiembre de 2026
Las dos cifras de 159 apartamentos pueden reproducirse mediante distribuciones aritméticas distintas. Se precisa así la anterior descripción de una diferencia numérica sin explicar; su elección, finalidad y tratamiento institucional siguen abiertos. Las versiones anteriores y los contrapesos se conservan más abajo.
DISTRIBUCIÓN DISTINTA → seguir la cifra usada en cada decisión
¿Qué cálculo aceptado incluyó qué componentes y por qué?
La valoración se convierte en argumento de adquisición.
Para los apartamentos, el AC prevé que no quede remanente tras la carga hipotecaria declarada. Para las instalaciones, pasa de su dependencia del hotel a inferir que CAM es el único comprador potencial. CAM enlaza su condonación alegada con el precio de las instalaciones.
CAM ENLAZA: condonación aproximada de 5.186.061,79 € → justificación del precio de 400.000 €. Vínculo declarado en la oferta, no prueba de condonación ya perfeccionada.
Rama B · inferencia del AC, no necesidad demostrada
31 instalaciones
→
Dependencia del hotel
→
AC: único comprador → 400.000 €
REMITIDO → INFERIDO → RECOMENDADO; los dos argumentos de precio siguen unidos
¿La dependencia del hotel justifica «CAM como único comprador» o exige concurrencia integrada?
Las objeciones y garantías deben acompañar a la aprobación.
Las objeciones LPB/Aweswell y una valoración superior estaban ante el Juzgado. El Auto aprobó un proceso con matizaciones, publicidad y oportunidad de mejores ofertas. No fue autorización general de posesión de todo el hotel.
16 ABR 2018Aprobación matizada del Plan
10 DÍASOportunidad de mejora
26 JUN 2018Suspensión de realización de apartamentos
16 APR · aprobación
→
17 APR · respuesta ACTUA posterior
La presentación de 17 de abril no pudo causar el Auto de 16 de abril. Los justificantes de marzo sitúan la contradicción GESVALT antes del Auto, sin probar lectura personal o intención. 18 de enero (fecha recogida judicialmente) y 9 de febrero (nombre/versión recuperada) no se fusionan.
OBJETADO → APROBADO CON CONDICIONES → EJECUCIÓN SUJETA A SUS TÉRMINOS
¿Qué se notificó, comparó, autorizó y ejecutó realmente?
Aprobado conjuntamente. Ejecutado por separado. Separación rechazada.
La rama de instalaciones se ejecutó mediante el Protocolo 2150 en noviembre de 2018. El AC declaró después el cobro y aplicaciones de 400.000 €. En octubre de 2019 el Juzgado rechazó la convalidación, identificando el apartamiento del proceso unitario y su propio error previo.
28 NOV 2018Escritura separada de instalaciones
400.000 €Cobro y aplicaciones declarados por el AC
24 OCT 2019Convalidación rechazada
Apartamentos · realización suspendida
26 JUN 2018
→
159 apartamentos
Instalaciones · rama ejecutada separadamente
28 NOV 2018 · P2150
→
400.000 € · AC declara cobro
24 OCT 2019 · El Juzgado rechaza convalidación. OPEN: actos de restitución contractual, registral, posesoria y dineraria.
SEPARADO → RECHAZADO JUDICIALMENTE; la restitución práctica exige prueba distinta
¿Qué restituyó titularidad, posesión, explotación y dinero antes de volver a ofrecer esas instalaciones?
La escritura continúa el Plan, no un relato de pago en efectivo.
La resolución de 2021 remite al Plan de 2018. El Protocolo 457 de 2022 invoca esa vía judicial y declara 13.168.082,02 € como contraprestación en deuda. Permanecen visibles la falta de fianza/asistencia del postor alternativo y los pronunciamientos adversos del Juzgado.
18 MAY 2021Aprobación definitiva de propuesta
21 FEB 2022Protocolo 457
13.168.082,02 €Contraprestación en deuda, no efectivo
2018 · condiciones
→
2021 · aprobación definitiva
→
2022 · P457
La condonación propuesta, su posible condición de cierre, el umbral para postores y la deuda finalmente extinguida son categorías distintas. No se presume doble cobro ni desaparición de efectivo. Deben localizarse el acto jurídico y las cuentas que las enlazan.
Cifras y distribuciones ACTUA; no efectivo realizado.
Condiciones propuestas
Precio y condonación aproximada CAM; validez y condiciones pendientes de conciliación.
Efectivo declarado
400.000 €: el AC declaró su cobro y aplicaciones en diciembre de 2018. La contabilidad independiente es una prueba distinta.
Contraprestación en deuda
13.168.082,02 € en el Protocolo 457: contraprestación declarada en deuda, no ingreso de ese efectivo en la masa.
Las alegaciones anteriores siguen visibles, no se dan por probadas
El enlace propuesto Montelanza/Molina → CAM exige prueba de finca, estado, acceso, informante y uso posterior para cada actor. Las 13 fotos mixtas ACTUA y los tres interiores claros no identifican los bloques 4–5 ni sus propietarios. 44, 60 y 61 son universos de fuentes diferentes.
Sin autorización retroactiva
Control material en junio de 2018, aprobación de una enajenación, una afirmación fiscal de 2019 y transmisión en 2022 son hechos distintos. Una decisión posterior no puede causar una creencia anterior ni autorizar retroactivamente todos los actos previos. El análisis separado de Fiscalía debe identificar los documentos efectivamente recibidos y sus razones expresas.
¿Qué cerraría los enlaces pendientes?
La hoja de cálculo y fórmula de comparación aceptada; títulos originales y pagos; actos concretos de restitución/Registro posteriores a 2019; información a postores; y conciliación de deuda, intereses, condonación y efectivo. Son obligaciones probatorias ya existentes, no prueba inventada.
Examinar la fuente y su límite
ACTUA · valoración y dependencia funcional · 2018-01-15 · DOC
ACTUA-2018-PRIMARY
Informe original, explicación de instalaciones y cuadro de valoración individual; pp. impresas 2, 45–46.
El cuadro individual da 41.556,93 € por apartamento. Las fincas 8653/8654 llevan asteriscos porque su valor está incluido en los apartamentos, no un valor independiente cero. Siguen siendo relevantes los límites fotográficos, de acceso y finalidad.
Oferta CAM de 12 páginas, pp. 5 y 7–10; leer las condiciones junto con las cifras.
Construcciones Acosta Matos, S.A. propuso una rama de apartamentos de 7.065.384,42 € y condonación aproximada de 5.186.061,79 € frente a la deuda declarada. Invocó esa condonación para justificar 400.000 € por la rama de 31 fincas. No se corrigen silenciosamente las discrepancias de forma social o lista registral.
Plan §5.5, pp. impresas 9–12 (pp. físicas 11–14 de la manifestación examinada de 16 páginas).
lo que hace suponer a la AC que el único comprador potencial de las mismas es la entidad Construcciones Acosta Matos, S.A.
El AC declara que CAM remitió ACTUA para una propuesta de compra/dación, incorporando tasación como Anexo I y oferta como Anexo II. Compara 6.607.551,87 € con 12.251.446,21 €, prevé ausencia de remanente en subasta e infiere que CAM es el único comprador potencial de las instalaciones. El Plan advierte que la cifra global incluye bienes ajenos a la masa LPB.
Auto aprobatorio: objeciones, matizaciones y parte dispositiva de realización.
El Auto recoge la objeción a la rebaja y una tasación superior, y aprueba la realización con publicidad y oportunidad de mejores posturas. Registra presentación del Plan el 18 de enero; el nombre recuperado/la página anterior usa 9 de febrero, diferencia de fecha/versión que no se corrige en silencio.
Suspensión dispositiva de realización de los apartamentos identificados.
La suspensión de junio es un contrapeso y acto protector real. Es posterior al cambio de control material alegado de 7 de junio y no debe dibujarse como orden ya vigente e incumplida ese día.
Informe trimestral AC: escritura de 28 de noviembre, cheque de 400.000 € y aplicaciones.
El AC declaró recepción y cobro del cheque de 400.000 € y pago de partidas de honorarios AC, junto con gestiones para otros acreedores. Es un relato del AC, no conciliación bancaria independiente. No describir la suma como «nunca pagada».
Razonamiento sobre enajenación unitaria, concurrencia, error judicial previo y rechazo de convalidación del Protocolo 2150.
El Auto declara que la venta separada se apartó del proceso unitario aprobado, reconoce el error anterior del Juzgado y explica la importancia de las instalaciones para mejores ofertas integradas. Rechaza la convalidación y deja sin efecto la diligencia de diciembre de 2018. El rechazo por sí solo no prueba reversión completa contractual, registral, dineraria y posesoria.
Aprobación definitiva; concurrencia, publicidad y pronunciamientos sobre postor/fianza.
El Auto posterior aprueba la propuesta CAM por referencia al Plan de 2018. La fianza/incomparecencia del postor alternativo y el rechazo judicial de objeciones siguen siendo contrapesos adversos. No se omiten porque el proyecto impugne el proceso.
Protocolo 457, estipulaciones de dación, pp. 28–29 de la copia controlada de 76 páginas.
La escritura invoca las aprobaciones judiciales y la ejecución del Plan. Los 13.168.082,02 € son contraprestación declarada en deuda, no cobro en efectivo de esa suma. Las solicitudes de cancelación hipotecaria y la previsión de comunicación judicial de cinco días exigen prueba propia de ejecución.
Estas fichas son resúmenes y extractos breves con control de fuente, no facsímiles ni copias judiciales certificadas. Las páginas documentales existentes siguen disponibles; un original público ausente no se sustituye silenciosamente por una reconstrucción. JSON
El registro anterior completo continúa más abajo
Cifras que deben permanecer separadas
12,251 M€
premisa deuda CAM
A 20-oct-2017, antes de intereses posteriores. No equivale automáticamente a crédito concursal final, deuda compensable ni precio.
9,776 M€
ACTÚA · complejo
Perímetro físico/económico más amplio que la masa inmobiliaria LPB.
7,065 M€
primer mecanismo · 159
7.065.384,42 € atribuidos a la rama de dación/pago.
5,186 M€
condonación declarada
≈5.186.061,79 €. CAM la invoca expresamente para justificar la economía de la segunda rama.
489.361,96 €
ACTÚA · 31 fincas
Valor de referencia para locales/piscinas-solárium y elementos de apoyo operativo.
400.000 €
segundo mecanismo · venta directa
Precio separado cuya justificación económica CAM vinculó a la condonación del primer mecanismo.
Regla de no doble cómputo. Si la condonación se usó como valor/sacrificio para justificar el paquete y el precio de 400.000 €, una cuenta posterior no puede tratar sin más el mismo importe como deuda todavía íntegramente viva y satisfecha. Si hubo sustitución, novación, nueva aprobación o pérdida de la condición, debe localizarse el puente jurídico concreto.
IBI, basura y “otros gastos”: sujeto pasivo no equivale a coste económico final
1 · Ayuntamiento ¿A quién podía liquidar jurídicamente IBI/tasa y sobre qué finca/período?
2 · Contrato de explotación ¿Quién debía soportar económicamente IBI, basura, comunidad, mantenimiento y suministros?
3 · Pago real ¿Quién pagó finalmente, desde qué cuenta y cómo se contabilizó?
Baseline probatorio actual. Los informes de Jonathan Simó atribuyen a la explotación hotelera una parte sustancial de los costes comunes y, en la versión 2008–2015, incluyen aproximadamente 70.487,20 € de basura/tributos dentro de los gastos clasificados como soportados por la explotación. La reunión grabada de 2016 también refleja que los contratos de propietarios no eran idénticos y que en algunos la explotadora asumía cuotas y, según el contrato, incluso IBI.
14–15 feb 2018 · separación contemporánea ante Recaudación de Yaiza. Patricia pidió expresamente dos listados: IBI solamente de LPB y basura de la explotadora, Cdad. de Explotación Sun Park. Añadió que la basura de 2017 debía moverse de la cuenta de LPB a la explotadora, “que es donde corresponde”, y el día anterior había escrito que “la basura … pertenece a la explotadora del complejo”. Esto documenta cómo la parte operativa atribuía contemporáneamente la basura; no prueba por sí solo que Yaiza hubiera completado jurídicamente el cambio.
22 feb 2018 · qué prueba realmente la respuesta municipal localizada. Yaiza remitió dos cartas de pago agrupadas por 263.733,38 € y 48.941,22 €. La copia revisada está encabezada LUCHY PLAYA BLANCA SL y las partidas inspeccionadas son IBIU. En esa copia no se ha localizado el listado separado de basura/CEXP solicitado. Por tanto: la identidad recaudatoria del IBI como LPB está documentada; la reasignación municipal de basura a CEXP sigue por cerrar con el ledger/carta correspondiente.
Consecuencia para valorar la oferta CAM. Que la oferta o el Auto diga que CAM “asume” IBI, basura, cuotas comunitarias u otros gastos no convierte automáticamente esas partidas en contraprestación adicional a favor de la masa. Cada concepto debe clasificarse primero como: (i) obligación municipal/formal de LPB; (ii) coste contractualmente repercutido a la explotación; (iii) obligación de CEXP/explotadora; (iv) deuda ya pagada o financiada por la explotación; (v) deuda contingente/discutida; o (vi) coste nuevo de cierre realmente asumido por CAM. Sólo el coste incremental que era finalmente de LPB/masa, permanecía impagado y fue efectivamente descargado por CAM puede computarse como valor adicional.
Control jurídico: en IBI, el titular del derecho imponible es normalmente el sujeto pasivo, pero la ley preserva la repercusión económica conforme al derecho común. En tasas por servicios que benefician a ocupantes, el propietario puede actuar como sustituto con posible repercusión al beneficiario. La ordenanza y el contrato aplicables a cada período siguen siendo necesarios. Regla de prueba: “sujeto pasivo”, “coste económico”, “pagador” y “contraprestación CAM” son cuatro campos distintos.
“Sin cargas” no significa “sin OB REM” ni “sin costes”
17 ene 2018 · Patricia
Patricia describió contemporáneamente la oferta como condonación + dación + pago por los locales “que no tienen cargas”. Esa frase se conserva como su descripción de entonces; no se convierte en una conclusión registral de ausencia de toda carga.
Dic 2018 · re-chequeo Cuatrecasas
El equipo revisó precisamente si la obligación OB REM constaba en notas simples de fincas que habían sido tratadas como “libres de cargas”. Tras el re-chequeo, Rosa Gual comunicó que cuatro fincas estaban gravadas con la obligación OB REM y que el escrito se corregiría.
Tres campos obligatorios desde ahora:LIBRE_DE_HIPOTECA · OB_REM_SÍ/NO · OTRAS_CARGAS_TRIBUTARIAS/COMUNITARIAS/CONTRACTUALES. Ningún “sin cargas” de una fuente podrá rellenar automáticamente los otros dos campos.
Gráfico 1 · ¿Una oferta, dos ofertas o una oferta compuesta?
15 ene 2018 documento CAM único
→
Rama A 159 apartamentos dación/pago ≈7,065 M€
+
Rama B 31 fincas venta directa 400.000 €
Fuente controlada: CAM utiliza la “CONDONACIÓN de DEUDA efectuada en la primer oferta”, ≈5.186.061,79 €, dentro de la justificación económica de la segunda rama. El Plan AC, a su vez, describe una “oferta de adquisición unitaria de la unidad productiva de la concursada (sus activos inmobiliarios)” diferenciando componentes para exponerlos.
Lectura benigna posible
Un paquete comercial compuesto por dos técnicas jurídicas porque los apartamentos estaban hipotecados y las otras fincas no; las ramas podían ser jurídicamente separables aunque económicamente relacionadas.
Problema que debe explicarse
Si la unidad económica justificaba descuento, condonación y comparación competitiva, ¿con qué fundamento se ejecutó después una rama separadamente y qué ocurrió con la condonación y el precio relativo?
Posición del Proyecto. Se investiga si la unidad/separabilidad fue utilizada de manera asimétrica: unidad cuando beneficiaba la valoración y la compra; separación cuando facilitaba la ejecución. La hipótesis más grave —ambigüedad deliberada para obtener efectos patrimoniales o procesales— exige prueba nativa de conocimiento, intención, uso y causalidad. No está adjudicada.
Gráfico 2 · cinco resultados jurídicamente coherentes para la condonación
A · remisión vinculanteSi quedó perfeccionada e integrada en el negocio aprobado, el importe remitido no puede resucitar sin un acto posterior válido.
B · remisión condicionalSi dependía del cierre conjunto, la suspensión/no cierre de una rama puede impedir que cristalice; entonces debe reexplicarse el precio de 400.000 €.
C · sólo aritméticaSi nunca fue remisión jurídica, no puede presentarse simultáneamente como sacrificio económico autónomo de ≈5,186 M€.
D · sustituida 2021–22Debe identificarse la resolución/novación/oferta que la reemplazó y reconciliar deuda, 400.000 €, umbral y adjudicación.
E · importe variableSi depende de la deuda válida final, hay que reconstruir préstamo, carencia, intereses, garantía, clasificación y liquidación euro a euro.
Compuerta. Si los documentos revelan un sexto resultado, se añadirá sólo con su fuente primaria y puente legal. Hasta entonces, toda narrativa posterior debe poder ubicarse en A–E.
Derecho de tanteo/retracto: sabotaje alegado, pero ruta por ruta
DP 1041 · crédito PH122→CAM
El 19-dic-2017 un Juzgado admitió diligencias preliminares para obtener escritura, precio, pago y costes de la cesión. No declaró ganado un retracto del art. 1535. El 25-ene-2018 el AC puso fin al mandato formal específico de Cristo para LPB; el 5-mar el expediente registra desistimiento de LPB y archivo.
Hipótesis del Proyecto: se neutralizó una vía judicial viva que permitía conocer la economía de la cesión y testar el art. 1535 u otras soluciones. Falta cerrar quién instruyó el desistimiento y qué análisis del interés de la masa lo justificó.
25 may 2018 · opción preferente de la salida financiada
Separadamente, Patricia/Aweswell preparó una opción de adquisición preferente por seis meses a favor de Lagune Hospitalidad/Batipart, condicionada a obtener financiación suficiente para repagar la deuda de LPB. Es un instrumento contractual del paquete de salida, no el retracto sobre el crédito.
No hay un único “tanteo”. El repositorio distingue art. 1535 sobre crédito, derechos sobre transmisiones de unidades, retracto de comuneros y derechos contractuales/turísticos/de explotación. El antiguo derecho canario de adquisición preferente investigado por los abogados no era una base operativa en 2018.
Locales / piscinas · OB REM · qué le hacen al paquete
Hito
Control
Pregunta que deja
26 jun 2018
Suspensión judicial de la vía de realización de las fincas hipotecadas.
¿Qué partes del paquete quedaron realmente suspendidas y por qué?
28 nov 2018
El AC formaliza desvinculación/cancelación OB REM y venta de las 31 fincas por 400.000 €.
Si la economía era unitaria, ¿cómo se conservó la justificación de precio/condonación al ejecutar sólo esta rama?
ene–mar 2019
Obstáculo registral + solicitud AC de convalidación.
¿Qué título autorizante faltaba y qué efecto material produjo entretanto?
24 oct 2019
El Juzgado rechaza la convalidación.
¿Se restauró OB REM, posesión y explotación? ¿Se restituyeron/contabilizaron los 400.000 € y frutos? La no-convalidación no prueba por sí sola el unwind material.
2021–22
Competencia/reaprobación + dación de apartamentos.
¿Qué acto posterior sustituyó, curó o volvió a incorporar la rama de 2018?
Importancia funcional. La fuente de valoración identifica recepción, restauración/bar, aseos, piscina/solárium y otros espacios como infraestructura funcional del hotel, no como simples activos aislados fácilmente explotables por un tercero. Separarlos podía afectar el valor de una unidad productiva y la igualdad real de un postor alternativo.
No confundir con el arrendamiento ONA. Está verificado un contrato de arrendamiento de industria hotelera firmado el 6-jun-2018. En esta revisión no se ha localizado una escritura primaria de terminación/cancelación de ese arrendamiento. La posible frustración o destrucción de esa salida se analiza como causalidad; no se atribuye falsamente a la escritura de locales.
Gráfico 3 · de acreedor garantizado a control material: qué cambia
Crédito hipotecario CAM 20 oct 2017
→
7 jun 2018 umbral alegado/documentado de control material, seguridad y acceso
→
responsabilidad propia CAM separada de la validez del crédito cedido
Equivalente español controlado
No existe un estatuto autónomo llamado lender in possession. El comparador funcional es acreedor hipotecario/garantizado en posesión o control material de hecho. Sólo si se prueban funciones estables reales de administración procede examinar, aparte, administrador de hecho.
La hipoteca no es licencia de autotutela
La Ley Hipotecaria sujeta el bien a la deuda, pero ante deterioro de la garantía el art. 117 prevé que el acreedor pida protección al juez, incluso administración judicial si continúa el abuso. Eso es muy distinto de una autorización hipotecaria para tomar por sí mismo todo el hotel, cambiar accesos, hacer obras o destruir actividad.
Consecuencia correcta. Aunque se probara daño ilícito de CAM al inmueble o a la unidad productiva, la deuda hipotecaria no desaparece automáticamente. Lo que nace potencialmente es un perímetro independiente de reclamación: reparación física, menor valor, frutos/rentas, lucro cesante, restitución, costes y —si se prueban sus elementos— responsabilidad civil derivada de delito. En concurso, la compensación no se hace por autotutela privada.
Marco jurídico de contraste: Ley Hipotecaria arts. 104, 105 y 117; Código Civil arts. 7, 1101, 1106–1107, 1187–1190 y 1902; Ley Concursal histórica art. 58 y art. 155; LSC art. 236.3 para el concepto separado de administrador de hecho.
Economía, condonación y dos mecanismos; sin título/control presente.
17 ene 2018
Nota Patricia
Describe contemporáneamente condonación+dación+locales “sin cargas”, alerta de hotel lleno y contempla disclosure/tanteo; es evidencia de percepción/aviso, no título.
25 ene → 5 mar
Mandato Cristo / DP1041
AC termina mandato formal específico; después se registra desistimiento LPB. La instrucción interna exacta del desistimiento sigue abierta.
9 feb 2018
Plan AC controlado
El AC recomienda la vía CAM y usa ACTÚA; preservar cualquier borrador/fecha anterior por separado.
14–22 feb
Yaiza · IBI / basura
Patricia exige separar IBI-LPB de basura-explotadora/CEXP; las cartas de pago recuperadas siguen encabezadas LPB y contienen IBI. La reasignación formal de basura queda abierta, pero la atribución económica/operativa contemporánea está documentada.
1 mar / 3 abr
Crítica GESVALT / respuesta ACTÚA
Contradicción profesional; debe probarse circulación concreta antes de cada resolución.
16 abr
Aprobación Plan + Auto separado de intereses
Compuertas judiciales; no equivalen a posesión/explotación integral.
23 abr
Cuatrecasas sobre oferta
Describe CAM como asumiendo IBI, Comunidad contingente y otros gastos; esas partidas deben reconciliarse con sujeto pasivo, contratos y pagos de explotación antes de valorarlas como contraprestación adicional.
25 may / 6 jun
Opción preferente + arrendamiento industria
Componentes separados del funded exit; no son el art.1535.
7 jun
Cambio material de acceso/control
Umbral causal alegado para daño a operación/salida; no equivale por sí solo a posesión jurídica de todo el hotel.
20 jun
Patricia · enriquecimiento injusto
Atribuye contemporáneamente a Matos la asunción del alegado pasivo comunitario dentro de la teoría de adquisición; es alegación de parte, no reconocimiento de deuda válida.
26 jun
Suspensión
Medida protectora real y adversa a una narrativa de favoritismo lineal.
28 nov 2018 → 24 oct 2019
Protocolo 2150 → no-convalidación
AC ejecuta rama de 31 fincas; el juez después niega convalidación. Falta reconciliar efectos materiales posteriores.
2021
Republicación / Ottawa / aprobación CAM
Existió control competitivo posterior; debe reconstruirse si puso realmente a todos los oferentes en la misma base económica/jurídica.
21 feb 2022
Protocolo 457
Dación LPB con cifra declarada ≈13,168 M€; requiere puente con condonación, interés, IBI/comunidad efectivamente pagados y cuentas finales.
Contradicciones a probar, no a presumir
CAM / letrados
Dos mecanismos ↔ unidad productiva; condonación ↔ deuda después extinguida; “asunción” de gastos ↔ sujeto pasivo, obligado contractual y pagador real; 54 unidades/acreedor ↔ representaciones de control más amplias; contingencia de deuda comunitaria ↔ cualquier uso como cifra fija; control/obras pre-título ↔ narrativa posterior de propiedad.
Administrador Concursal
Plan unitario ↔ ejecución separada; control del DP1041 ↔ interés de la masa; suspensión ↔ protocolo 2150; solicitud de convalidación ↔ qué se hizo tras su rechazo; condonación 2018 ↔ contabilidad 2021–22; preservación de masa/unidad productiva ↔ control material y obras alegados.
Juez
Sólo cuentan conocimiento, deber/poder, decisión/omisión y consecuencia que estén documentados. Deben mantenerse también competencia de 16-abr, suspensión de 26-jun, no-convalidación 2019 y licitación posterior como contrapesos reales.
LAJ / Registro / notaría
No convertir testimonio, asiento o escritura en una resolución judicial de fondo. Cada nodo debe indicar exactamente quién hizo qué, qué carga se canceló, con qué título y qué efecto registral/económico produjo.
Límite penal. El Proyecto mantiene hipótesis criminales de instrumentalización, daño, estafa procesal/concursal, sabotaje/interferencia y concertación. Esta página no afirma que estén probadas. La alegación histórica de una comisión de 350.000 € al AC permanece fuera de la publicación como hecho: sin pago, receptor, causa y trazabilidad autenticados no se publicará como cohecho.