La cuestión central ya no es un recálculo de intereses: es si la operación ejecutada conservó la identidad de la operación autorizada
El Auto de 25/01/2021, el Edicto de 29/01/2021 y la escritura n.º 457 de 21/02/2022 permiten ahora separar y comparar crédito concursal, responsabilidad hipotecaria, umbral exigido a un tercero, deuda declarada como contraprestación de la dación y la venta separada de bienes no hipotecados. La prueba decisiva es el puente documental entre cada función.
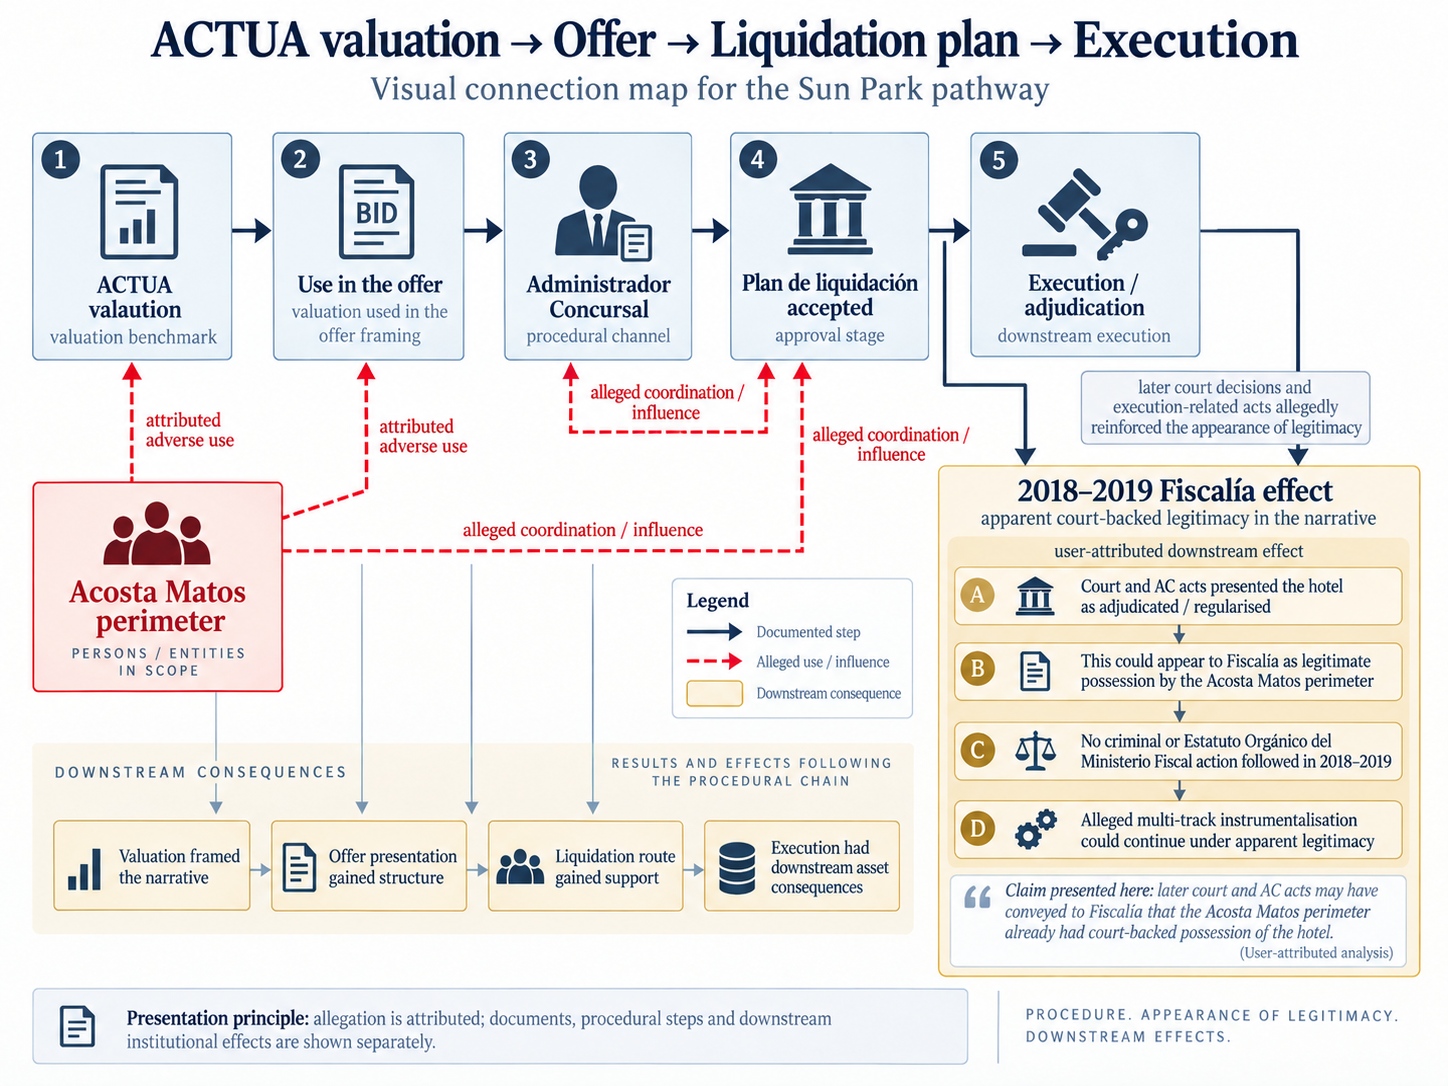
Imagen provisional elegida por el promotor — no es prueba
Se conserva este diagrama generado como ilustración provisional. Afirmar que no hubo actuación penal o del EOMF es demasiado amplio: existieron procedimientos y archivos. La alegación se refiere a investigación, protección o supervisión insuficientes. Las decisiones de 2021–2022 no pudieron causar una creencia en 2019. Aprobación del plan, posesión material, aprobación definitiva y transmisión son hechos distintos.
Copia AVIF de la imagen completa, con compresión con pérdida. Abrir la imagen para ver el PNG original íntegro, conservado separadamente y sin alterar sus bytes. La ilustración generada no es prueba primaria ni cronología verificada. Se conserva su composición original en inglés en ambas versiones.
Límite de esta página. Una diferencia documental o contable no demuestra por sí sola nulidad, fraude, sobrante, mala fe ni responsabilidad. La pregunta es más precisa: qué acto autorizó cada cambio de función jurídica o económica entre oferta, publicidad competitiva, adjudicación, escritura, Registro y contabilidad.
Auto judicial firmadoEdicto judicialEscritura primaria n.º 457Escrito procesal de partePrueba de implementación pendiente
Tres fuentes primarias cambian la precisión del análisis
3.079.104,66 € → 3.182.000 €
el salto de 102.895,34 € tiene explicación documental
El Auto firmado de 25/01/2021 reproduce el importe de demora fijado por la Audiencia Provincial y el devengo diario posterior hasta alcanzar el límite de responsabilidad hipotecaria. Esto explica el salto aritmético; no determina por sí solo su clasificación como crédito concursal definitivamente reconocido.
13.168.082,02 €
la misma cifra aparece con dos contextos distintos
El Edicto de 29/01/2021 la obtiene como suma de los dos componentes hipotecarios exigidos a un tercer mejorante. La escritura n.º 457 la utiliza después como deuda que sirve de contraprestación de la dación. La coincidencia está ahora verificada; lo que debe justificarse es el puente jurídico entre ambas funciones y el crédito concursal legalmente compensable.
400.000 €
la línea de locales permanece separada
El Edicto separa 400.000 € por bienes no afectos al privilegio especial. En las secciones operativas y de recapitulación judicial revisadas de la escritura n.º 457, la dación se refiere a las fincas hipotecadas; no aparece allí una nueva venta expresa de los locales/piscinas ni una conciliación expresa del pago de 2018.
14.713.880,31 €
condiciones cuantificadas para un tercero
Es la suma de los dos componentes hipotecarios, los 400.000 € y 1.145.798,29 € de cuotas comunitarias, antes de impuestos y gastos entonces no cuantificados. No debe reconvertirse automáticamente en precio de CAM ni en crédito reconocido.
14,8 M€
la competencia dejó de ser hipotética
Un tercer oferente documentó el 08/02/2021 una propuesta de adquisición por 14,8 millones de euros para el perímetro de fincas identificado. La identidad del tercero se mantiene anonimizada en la publicación. Su presentación procesal, capacidad/fondos y tratamiento en la licitación todavía requieren cierre documental.
5 días naturales
la escritura crea una pista posterior verificable
La escritura n.º 457 establece que la Administración Concursal debe comunicarla al Juzgado Mercantil dentro de cinco días naturales y articula solicitudes de cancelación. El siguiente control es localizar el asiento judicial, mandamiento y tracto registral efectivamente producidos.
La misma cifra puede tener funciones distintas: hay que demostrar la transición
Regla de lectura: crédito reconocido ≠ responsabilidad hipotecaria ≠ umbral del tercer oferente ≠ deuda declarada como contraprestación en la dación ≠ valor registral ≠ eventual sobrante.
Magnitud
Fuente controlada
Función que sí puede afirmarse
Lo que no puede presumirse
3.079.104,66 €
Auto 25/01/2021, reproduciendo la AP de 23/07/2019
Demora de primer rango dentro del cálculo de mejora, con devengo diario posterior.
Que fuera sin más el crédito privilegiado final a compensar.
3.182.000 €
Auto 25/01/2021 + Edicto 29/01/2021
Límite hipotecario alcanzado y componente exigido al tercero mejorante.
Que ese límite se convierta automáticamente en crédito concursal reconocido.
13.168.082,02 €
Edicto 29/01/2021 + escritura n.º 457, pp. 28–29
En enero: suma de componentes hipotecarios del umbral. En febrero: deuda declarada como contraprestación de la dación.
Que la identidad numérica pruebe por sí sola la corrección legal del crédito, su clasificación o la ausencia de remanente.
400.000 €
Edicto + estructura de venta citada en recursos de 2022
Componente separado por bienes no afectos al privilegio especial.
Que quedara absorbido, devuelto, compensado o jurídicamente regularizado sin la cadena bancaria/notarial/registral/contable.
14,8 M€
Documento de propuesta de un tercer oferente, 08/02/2021
Propuesta competitiva concreta documentada.
Que fuera admitida, plenamente financiada o indebidamente descartada sin el expediente de licitación.
La competencia fue real; su desenlace todavía debe reconstruirse
Punto de control reforzado. El Edicto no abrió una posibilidad puramente teórica: existe una propuesta documentada de un tercer oferente por 14,8 M€. Esto permite preguntar, de forma objetiva, cómo se comparó esa propuesta con las condiciones publicadas y por qué el proceso terminó con la propuesta de CAM.
La web mantiene deliberadamente anonimizada la identidad del tercer oferente. Para la cuestión concursal relevante basta su función procesal y económica: existió una propuesta de 14,8 M€ frente a un conjunto de componentes cuantificados en 14.713.880,31 €, antes de impuestos y gastos entonces no cuantificados. Esa comparación nominal no resuelve los restantes requisitos. Deben cerrarse el asiento de presentación, facultades, fondos, comunicaciones judiciales, comparecencia de 18/05/2021 y resolución exacta de su tratamiento.
No adelantar la conclusión. La existencia de una oferta de 14,8 M€ no prueba por sí sola que el tercero cumpliera todos los requisitos ni que debiera resultar adjudicatario. Sí convierte el expediente competitivo en un punto de control material y verificable.
Oferta autorizada frente a implementación notarial
Oferta / Plan · 2018
La documentación reconstruye una dación de las fincas hipotecadas, una venta separada de bienes no hipotecados por 400.000 € y una cláusula de condonación cuya literalidad y efecto deben reconciliarse con los actos posteriores.
Autorización definitiva · 2021
Los recursos de 2022 reproducen el Auto de 18/05/2021 como aprobación de la propuesta contenida en el plan: apartamentos mediante dación en pago de créditos privilegiados y locales/piscinas mediante venta directa separada por 400.000 €.
Escritura n.º 457 · 21/02/2022
Fuente primaria recuperada: 76 páginas. La escritura transfiere las fincas hipotecadas a CAM y declara 13.168.082,02 € como deuda que sirve de contraprestación de la dación. También impone la comunicación al Juzgado en cinco días y articula la cancelación posterior. La corrección jurídica del importe y el efecto registral/contable deben probarse separadamente.
La pregunta de identidad ahora es más concreta. Ya no se discute si la cifra de 13.168.082,02 € aparece en la escritura: aparece. La cuestión es qué título convierte la cifra del umbral competitivo en deuda jurídicamente utilizable como contraprestación de la dación, cómo se reconcilia con los textos definitivos y qué consecuencia tuvo para la masa.
La escritura también separa lo que demuestra de lo que todavía falta
Demuestra
Identidad de la escritura, protocolo 457, fecha, comparecientes, transferencia dominical de las fincas descritas, deuda declarada como contraprestación y obligaciones/solicitudes de comunicación y cancelación.
No demuestra por sí sola
Que cada componente del crédito fuera jurídicamente correcto y definitivamente privilegiado, que las obligaciones comunitarias/fiscales se pagaran, que el Registro cancelara exactamente como se solicitó o que la masa careciera de remanente.
No cura por simple existencia
La problemática autónoma de la compraventa de locales/piscinas de 2018 no convalidada en 2019. Debe localizarse el título, asiento y tratamiento económico que, en su caso, la regularizó.
Qué falta para cerrar la cadena
Autos definitivos: originales firmados de 18/05/2021 y 15/10/2021 y toda la familia de enero de 2022; la escritura recita un Auto de 22/01/2022 mientras referencias anteriores manejaban 26/01/2022.
Testimonios de 2021 y 2022: contenido completo y uso notarial/registral; no se publican como hecho los recuentos de 325/646 folios mientras no se verifiquen.
Intereses: certificado/cálculo de CAM que llevó 3.079.104,66 € hasta el tope de 3.182.000 €, con días, tipo, notificación e impugnación.
Tercer oferente: presentación procesal, acreditación de facultades/fondos y acta o grabación de la licitación de 18/05/2021.
Comunicación post-escritura: asiento judicial dentro/después de los cinco días, resolución o mandamiento y fecha de cancelación registral.
400.000 €: banco, libro mayor, efecto de la no convalidación de 2019, eventual devolución/retención/compensación y título final de locales/piscinas.
Condonación: cláusula literal original y cualquier acto posterior que la mantuviera, modificara o extinguiera.
Rendición final: puente completo desde crédito e intereses hasta dación, pagos, cancelaciones y eventual remanente.
Cómo fortalece esto la posición sin sobreafirmar
1. Sustituye una inferencia por un hecho notarial
La cifra de 13.168.082,02 € ya no depende de un resumen posterior: está verificada en la escritura como deuda que sirve de contraprestación de la dación. Esto hace más concreta la pregunta sobre su título y clasificación.
2. Añade un control de mercado real
La propuesta anónima de un tercer oferente por 14,8 M€ permite contrastar umbral publicado, competencia real, resultado y beneficio para la masa sin convertir al tercero en protagonista público.
3. Separa apartamentos y locales
La escritura primaria refuerza el cierre de las fincas hipotecadas mediante dación, pero no permite usar ese cierre como respuesta automática al problema autónomo de los locales/piscinas y los 400.000 €.
Remedio proporcional. Primero reconstrucción del título, la deuda, las cuentas y la correspondencia entre autorización y ejecución. Solo después puede evaluarse, con asistencia letrada, corrección contable, integración de un remanente probado, ineficacia parcial, retroacción u otro remedio.
Estado de validación
Materia
Estado
Siguiente control
Auto 25/01/2021
Fuente judicial primaria localizada
Vincular cálculo/certificado subyacente de intereses y resolución AP exacta.
Edicto 29/01/2021
Fuente judicial primaria localizada
Mantener separadas las funciones de 13,168 M€, 400.000 € y cuotas comunitarias.
Cerrar presentación, capacidad/fondos y tratamiento en licitación.
Escritura n.º 457 · 21/02/2022
Fuente notarial primaria recuperada y revisada
Reconciliar deuda, Autos, comunicación al Juzgado, mandamiento, Registro y cuentas.
Locales / 400.000 €
Componente separado acreditado; cure/título final abierto
Libro mayor, banco, no convalidación, título posterior y tracto registral.
Cuentas finales / remanente
Pendiente de cierre primario
Rendición, balance, banco, cancelaciones y resolución final.
Legitimación, firmeza y cauce
Validación letrada requerida
Mapa de partes, resoluciones previas, plazos y normativa transitoria.
Correcciones y contradicción. Esta página es un registro vivo. Una fuente primaria superior corrige cualquier reconstrucción inferior. Las observaciones documentadas, incluidas las que debiliten la tesis, deben incorporarse con trazabilidad.