CaixaBank · Valencia · Resumen de dos minutos

La reclamación frente a CaixaBank

Aweswell Limited v CAIXABANK, S.A. Aweswell alega que los préstamos vinculados, el swap, la prenda y el tratamiento de las cuentas perjudicaron a LPB y contribuyeron a su insolvencia. Explore la reclamación, contraste los documentos y valore dónde podría ayudar.

La reclamación, las objeciones y los límites

Quién reclama y para quién

Aweswell Limited invoca su condición de acreedora para ejercitar una acción patrimonial en interés de la masa de Luchy Playa Blanca, S.L.U. (LPB), a su costa. CaixaBank discute esa legitimación y su alcance.

Fuente y límites →

Qué se reclama

La copia localizada solicita nulidad del swap y operaciones vinculadas, restitución y, subsidiariamente, daños. Indica 1.124.445,84 € como cuantía provisional procesal, más intereses y costas. No es una recuperación obtenida ni una valoración de todas las pérdidas del hotel.

Fuente y límites →

Qué sostiene CaixaBank

Su contestación plantea objeciones de legitimación, requerimiento previo y alcance, reconocimiento concursal del crédito, plazos, información y consentimiento, causalidad y cuantía. Son posiciones de la demandada; no conclusiones adoptadas por este sitio.

Fuente y límites →

Qué debe comprobarse todavía

La copia de la demanda y el informe pericial localizado no coinciden con las huellas de sus resguardos. La contestación, índice y diez documentos sí coinciden. Sigue pendiente el expediente judicial íntegro y la versión exacta de todos los escritos y anexos pertinentes.

Fuente y límites →

Explorar una contribución

Gracias por examinar el asunto. Nos interesa conocer dónde su experiencia o una presentación adecuada podría contribuir de forma constructiva.

  1. Revise el resumen, la demanda, la contestación y las cuestiones pendientes.
  2. Proponga una aportación concreta: evaluación, revisión de pruebas o posible vía de diálogo/ADR. Si sugiere un contacto, indique su función y el objetivo del acercamiento.
  3. Antes de contactar a CaixaBank o a terceros por nuestra cuenta, acordaremos por escrito destinatario, propósito, alcance e información que se compartiría.

Compartir este material no constituye un encargo profesional ni un compromiso de contratación. No se publica aquí una propuesta económica de acuerdo.

Por qué se conecta con otros asuntos

Lectura penal y fiscal unitaria

El registro conecta las alegaciones, actos, fuentes y explicaciones contrarias del conjunto. Cada vínculo penal conserva sus propios requisitos de prueba.

Examinar esta conexión →

Concurso 36/2012 y masa de LPB

Permite examinar el beneficiario, los pagos y la conciliación concursal. El auto de 24/02/2021 ya mencionaba futuras acciones contra Bankia.

Examinar esta conexión →

Cadena de crédito y propiedad

Permite seguir cesiones, ejecución y títulos. Una recuperación bancaria no revierte automáticamente las transmisiones posteriores.

Examinar esta conexión →

Una sola historia económica; personas, procedimientos y remedios jurídicos diferenciados.

Volver al resumen de CaixaBank

Qué hay disponible y qué cambió

Actualización sustantiva de fuentes: 8 de septiembre de 2026. 35 PDF recuperados / 543 páginas; 5 copias públicas / 83 páginas. En esta actualización de navegación: resumen inicial, lectura recomendada, catálogo accesible y vías de colaboración. La restauración continúa; los vacíos concretos siguen visibles.

Ver disponibilidad y cuestiones pendientes →

Expediente completo y contenido

A continuación se conserva el análisis completo, las posiciones atribuidas, las fuentes contrarias y las cuestiones pendientes.

  1. CaixaBank Valencia: hipoteca, suelo, swap, refinanciación, prenda, cuentas y ejecución bajo una sola conciliación 360.
  2. Elija por dónde empezar
  3. Primera hipoteca, swap, segunda financiación, cuentas y ejecución: un paquete económico que exige una conciliación íntegra
  4. Del paquete bancario al crédito dividido: alegadas vidas transaccionales y procesales dentro y fuera del concurso
  5. El 8,35 % no fue una tasa constante: la alegación fuerte es la asimetría combinada
  6. La aceleración del capital exige explicar la carencia y el verdadero impago de intereses
  7. El swap no sustituía jurídicamente provisiones, capital regulatorio ni reservas mínimas del banco
  8. Una reclamación bancaria material, no un activo ya recuperado
  9. Responsabilidad bancaria y acreedor en posesión son vías diferentes
  10. La subasta señalada explica la urgencia; no resuelve la corrección
  11. CaixaBank pidió la testifical de Borja; Aweswell se adhirió
  12. Por qué importa la reclamación viva sin reescribir el pasado
  13. Localizado, pero aún no cerrado
  14. Orden de lectura

RECLAMACIÓN VIVA · PAQUETE BANCARIO 2008–2012 · RECUPERACIÓN

CaixaBank Valencia: hipoteca, suelo, swap, refinanciación, prenda, cuentas y ejecución bajo una sola conciliación 360.

El expediente exige reconstruir un paquete económico originado por Caja Insular de Ahorros de Canarias / La Caja de Canarias y después administrado y ejecutado por Bankia, sin confundirlo con la cadena posterior del activo hipotecario. CaixaBank es la sucesora universal de Bankia y la demandada actual; la responsabilidad subyacente y su cuantía siguen controvertidas.

Estado procesal controlado

Aweswell Limited c. CAIXABANK, S.A. · Procedimiento Ordinario [ORD] 1859/2023-9 · Juzgado de Primera Instancia nº 27 de Valencia · N.I.G. 46250-42-1-2023-0049579. La vista señalada para el 6 de noviembre de 2025 a las 10:00 no se celebró después de que el perito de la parte contraria comunicara la cancelación de su vuelo la tarde anterior. Aweswell no se opuso a la suspensión porque consideraba necesario interrogarle personalmente. La diligencia firmada el 6 de noviembre de 2025 volvió a señalar la vista para el 28 de enero de 2027 a las 10:00. La reclamación está pendiente y controvertida; no se ha localizado sentencia sobre el fondo ni recuperación adjudicada.

LECTURA VISUAL · RECLAMACIÓN Y CONTEXTO CONECTADO

Dos imágenes para entender el pleito visible y la cadena que debe reconciliarse.

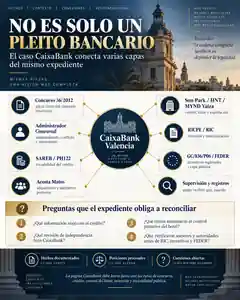
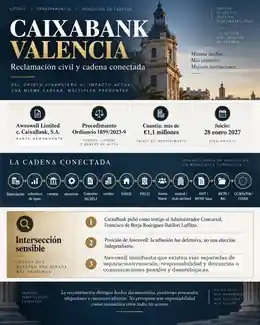
La primera sintetiza la reclamación de Valencia y su conexión con la secuencia financiera, concursal y de control. La segunda funciona como mapa de preguntas sobre las capas posteriores de crédito, título, explotación, inversión, RICPE/RIC, incentivos regionales y FEDER.

Infografía CaixaBank Valencia: reclamación civil, cadena conectada e intersección con el Administrador Concursal
1 · La reclamación y la cadena conectada. Infografía editorial basada en el expediente y en posiciones expresamente atribuidas. Aweswell figura como parte demandante. Las vías de separación, responsabilidad y comunicaciones penales/deontológicas se presentan como posición de Aweswell, no como hallazgo judicial.
Mapa visual de conexiones entre CaixaBank Valencia, Concurso 36/2012, SAREB, PH122, Acosta Matos, MYND Yaiza, RICPE, RIC e incentivos FEDER
2 · No es solo un pleito bancario. Mapa de conexiones y preguntas de trazabilidad: concurso, crédito, control/título, explotación posterior, inversión, RICPE/RIC, GC/836/P06/FEDER y supervisión. La conexión documental no implica conocimiento común, responsabilidad compartida ni ilicitud automática.

Límite: ambas piezas son ayudas visuales de lectura. No sustituyen los documentos primarios, no convierten una alegación en un hecho probado y no establecen responsabilidad conjunta entre actores jurídicamente distintos.

Elija por dónde empezar

Acceda al resumen del asunto, al catálogo documental o a sus conexiones con la recuperación. El dossier íntegro existente continúa debajo.

Actualización de fuentes · 8 de septiembre de 2026: la diligencia adquirida confirma el 28 de enero de 2027 a las 10:00, NIG 4625042120230049579. Doce documentos de la contestación coinciden con su justificante; siguen pendientes las copias exactas presentadas de las demandas y la pericial. El sello del 18 de octubre de la pericial acredita recepción por el procurador. Se preservan los originales íntegros; las copias públicas están en revisión concreta.

ALEGACIÓN ATRIBUIDA · NO HALLAZGO JUDICIAL

Primera hipoteca, swap, segunda financiación, cuentas y ejecución: un paquete económico que exige una conciliación íntegra

Reconstruir los instrumentos juntos fortalece el análisis económico; la responsabilidad jurídica se asigna después, actor por actor.

Posición expresa de Por Derecho y Aweswell. Alegan que la hipoteca de 2008, el swap de nominal 5.000.000 €, la novación y segunda hipoteca de 2010, la prenda de 405.000 €, el circuito de cuentas, la aplicación de ingresos y la ejecución promovida por Bankia formaron una arquitectura interdependiente que agravó la liquidez de LPB y contribuyó a su concurso defensivo. Se investiga responsabilidad de Caja Insular, BFA, Bankia y CaixaBank según título, periodo, conducta propia y obligaciones transmitidas o retenidas. No se afirma responsabilidad solidaria automática ni existe aún sentencia sobre el fondo.

Instrumentos ya localizados

17-Jun-2008: préstamo de 8.600.000 €, seis meses al 6,25 % y después E12m +1,50, suelo 3,50 %, vencimiento 1-Jul-2024. Swap: 5.000.000 €, 7-Jul-2008–7-Ene-2012. 27-May-2010: novación y segunda hipoteca de 850.000 €, prenda de 405.000 € y carencia de principal.

Relato atribuido de la declarante

La declarante reservada sostiene que el swap fue condición de la financiación, que se explicó como protección frente a subidas sin revelar adecuadamente su fuerte coste a la baja y que la segunda operación, la prenda y las cuentas respondieron a la presión creada por las liquidaciones. Su relato está registrado como S1/V2: atribuido, no ratificado, firmado ni jurado.

Ventas: recuerdo y corrección documental

La fuente oral recordó 55.000 € × 2 y dijo por error 210.000 €; la suma correcta sería 110.000 €. Un mayor interno de LPB registra otra capa: 60.000 € el 31-Ene + 59.000 € el 4-Feb = 119.000 € brutos, con 100.584,80 € aplicados a la primera financiación y 10.559 € a la segunda. Faltan escrituras y extractos bancarios nativos.

Cuenta y prenda

El saldo de 19.500 € que recuerda la declarante para diciembre no está localizado. El mayor interno termina el 30-Sep-2011 con la cuenta aproximadamente en –99.758,80 € y muestra movimientos del saldo pignorado. Las fechas son distintas: hace falta el extracto a 9-Dic y la trazabilidad de cada barrido, compensación o imputación.

Responsabilidad por capacidad, no por una etiqueta común

Actor/capacidadPregunta de responsabilidad
Caja Insular de Ahorros de Canarias
La Caja de Canarias
Su propia originación 2008–2010: diseño, posible vinculación, información, suelo+swap, novación, prenda y cuentas. No confundir con CajaCanarias o Cajasiete.
BFASucesor corporativo intermedio en 2011. Deben obtenerse escritura y anexos que identifiquen obligaciones incluidas/excluidas; no se le atribuye conducta operativa no probada.
BankiaSus propios actos: administración, aplicación de fondos, aviso y cálculo de mora, vencimiento, certificación, demanda y ejecución.
CaixaBankSucesora universal de Bankia y demandada actual. La sucesión está documentada; la obligación subyacente, prescripción, causalidad y cuantía siguen litigadas.
SAREB → PH122 → CAMCadena separada de titulares/cesionarios del crédito hipotecario; requiere prueba del activo concreto y conducta posterior propia.
Haya Real EstateServicer/interlocutor documentado, no titular probado del crédito; mandato, instrucción y autoridad siguen por demostrar.
La prueba decisiva. Un único mayor reproducible debe unir saldo → E12m/suelo → E3m/swap → gastos → ventas/ingresos → prenda → barridos/imputación → mora/regularización → vencimiento → ejecución → concurso → cesiones → dación/adjudicación → recuperación final, sin doble cómputo. Hasta entonces, «no existía mora» es una impugnación seria, no una conclusión contable ya adjudicada.

ALG-NPL-019 · ALEGACIÓN DIRECTA DE GIL MARER Y AWESWELL · NO HALLAZGO JUDICIAL

Del paquete bancario al crédito dividido: alegadas vidas transaccionales y procesales dentro y fuera del concurso

Gil Marer y Aweswell alegan que componentes del paquete económico originado por Caja Insular de Ahorros de Canarias / La Caja de Canarias adquirieron vidas transaccionales, contables y procesales separadas: en la administración y ejecución de Bankia; en Concurso 36/2012; fuera del concurso en la Ejecución Hipotecaria 90/2012 de Arrecife; y a través de Bankia → SAREB → Promontoria Holding 122 B.V. (PH122) → Construcciones Acosta Matos, S.A. (CAM). Alegan que esa separación fue instrumentalizada para sostener saldos, derechos ejecutivos y una posterior conversión crédito–control–título, y que documentos o datos materialmente falsos o inflados pudieron contribuir a un beneficio injustificado. Es una alegación que exige prueba actor por actor y documento por documento.

Cadena y capacidades exactas

La vía corporativa/producto se examina como Caja Insular / La Caja de Canarias → BFA → Bankia → CaixaBank. La vía del activo hipotecario se examina como Bankia → SAREB → PH122 → CAM. Haya está documentada como servicer/interlocutor, no como titular. Cerberus permanece como contexto hasta probar propiedad, mandato, instrucción, control, ratificación o beneficio.

Dentro y fuera del concurso

El crédito reconocido en el concurso y la Ejecución Hipotecaria 90/2012 deben conciliarse por función, finca, pago y efecto. La demanda ejecutiva localizada de Arrecife corresponde a la segunda financiación por 857.373,81 €; el expediente incompleto no permite afirmar que ambos préstamos fueran ejecutados de forma independiente ni que el protocolo 457 cancelara o satisficiera esa ejecución.

Puntos de control, no sumandos

839.441 € (requerimiento de capital), 857.373,81 € (demanda EH90), 9.052.251,69 € (crédito concursal reconocido), 12.251.446,21 € (certificados PH122), 13.165.832,36 € (protocolos 869 + 870) y 13.168.082,02 € (umbral/contraprestación declarada) son magnitudes de fecha y función distintas. No deben sumarse ni tratarse como una deuda única sin un mayor fuente–fecha–concepto–pago–cancelación.

Prueba de falsedad o inflación

La hipótesis exige identificar el documento exacto, original y comparador; autor y capacidad; alteración, simulación o atribución falsa; conocimiento e intención; uso; confianza o disposición causada; y beneficio o perjuicio. Una escritura auténtica puede recoger manifestaciones discutidas de los comparecientes sin que por ello el instrumento o la actuación notarial sean falsos. Para un particular, el art. 392 CP incorpora sólo los modos del art. 390.1.1.º–3.º, no la mera falta a la verdad narrativa del 390.1.4.º; el art. 393 exige probar primero un documento falso y después, a sabiendas de su falsedad, su presentación en juicio o, para otro uso, además la finalidad de perjudicar.

Límite completo y explicación inocente. El expediente publicado no establece fraude NPL, falsedad documental o notarial, firmas falsas, alteración física o digital, conocimiento del notario, colusión, plan común, doble recuperación ni responsabilidad penal de ningún actor. «Crédito dividido», «vidas múltiples» y «fraude NPL» no son delitos autónomos, y el enriquecimiento injusto es principalmente una figura civil. La estafa procesal del art. 250.1.7 CP exige manipulación probatoria u otro fraude procesal análogo, error del juez o tribunal y una resolución que perjudique intereses económicos; no basta una discrepancia contable. Los arts. 259–261 cambiaron el 1-Jul-2015 y conservan límites de sujeto, acto y finalidad: el art. 261 no tipifica cualquier crédito discutido presentado después de la declaración concursal. La responsabilidad penal de personas jurídicas rige sólo desde 23-Dic-2010 y cuando el Código la prevé expresamente; no se proyecta retroactivamente sobre 2008 o mayo de 2010. El art. 130.2 CP presupone una responsabilidad penal de la persona jurídica ya aplicable y una operación societaria tipificada; no transfiere dolo o culpabilidad de personas físicas ni decide responsabilidad civil o de producto. Diferencias entre cifras pueden responder lícitamente a fechas, intereses, topes hipotecarios, instrumentos, ámbito, transcripción o función procesal; una cesión, compra de NPL con descuento, ejecución, dación o adjudicación pueden ser regulares. La adquisición a descuento y la recuperación posterior no son fraude por sí solas. La hipótesis sólo puede avanzar si la contabilidad completa y los originales excluyen esas explicaciones y satisfacen los elementos de una infracción concreta.

Cadena y responsabilidad →Protocolo 457 / Arrecife →PH122 · Haya · Cerberus →
MECÁNICA · DOBLE SUELO · SIN TECHO DURO

El 8,35 % no fue una tasa constante: la alegación fuerte es la asimetría combinada

La comparación debe hacerse con flujos netos, no sumando porcentajes brutos.

Coste cubierto aproximado = tipo hipotecario + (pata LPB del swap − Euríbor 3m)

E3mSalida neta del swap con pata 4,85 %Coste combinado si opera el suelo 3,50 %
1,00 %3,85 %7,35 %
0,50 %4,35 %7,85 %
0,00 %4,85 %8,35 %

Por qué se alega «doble suelo»

El suelo impidió trasladar toda la caída del E12m al préstamo mientras el swap exigía 5,15 % o 4,85 % y devolvía un E3m descendente. En los 5 millones cubiertos, el drenaje aumentaba precisamente cuando el préstamo ya no bajaba. El desajuste E12m/E3m, el nominal parcial y el vencimiento en 2012 añadían riesgo de base, importe y duración.

Por qué no era un techo máximo

Por encima de la barrera del 5,55 %, la estructura descrita aportaba aproximadamente 0,15 puntos de alivio; no fijaba un máximo duro para el coste hipotecario. El nominal parcial y el plazo menor son relevantes para eficacia y explicación, pero no prueban por sí solos finalidad ilícita.

Posición de CaixaBank

Su pericial sostiene que el contrato advertía liquidaciones negativas y usa una curva forward de 17-Jun-2008 para una suma de diferenciales anualizados favorable de 0,516 %. Aweswell discute que esa suma sea una valoración completa de caja o de las barreras/opciones y qué escenarios se explicaron realmente antes de la firma.

TIN, TAE y coste total

La TAE no es «TIN + todos los productos». La segunda escritura declara TAE 3,717 %; no se inventa una TAE de la primera. La pericial útil debe reconstruir además el coste efectivo ex post de préstamo, suelo, swap, comisiones, prenda y refinanciación, sin llamar TAE a una suma no reglada.

29-NOV-2011 → 10/23-ENE-2012 → 1-FEB-2012

La aceleración del capital exige explicar la carencia y el verdadero impago de intereses

La escritura

La segunda hipoteca concedió 18 meses de carencia de principal desde 1-Jun-2010 y fijó expresamente la primera amortización para el 1-Ene-2012. La carencia no eliminaba intereses.

El burofax anterior a la primera cuota

Un burofax saliente Bankia admitido el 29-Nov-2011 exigía 839.441 € de capital, 16.078,10 € de intereses y 590,12 € de demora, más 439,64 € diarios desde 24-Nov. Deben probarse entrega/recepción, cálculo y cláusula de vencimiento aplicada.

La demanda localizada

El escrito fue firmado el 10-Ene-2012, recibido por el juzgado el 23-Ene y seguido del Auto de 1-Feb. Alegó impago de «intereses y amortización de capital» desde 7-Jul-2011 y reclamó 839.441 € de capital acelerado + 17.236,08 € de interés ordinario + 696,73 € de demora = 857.373,81 €, más 257.000 € provisionales.

El punto litigable exacto

La mención a amortización impagada desde julio entra en tensión con la primera cuota programada de enero. Eso no anula automáticamente la ejecución: hay que obtener el certificado mensual y decidir si el interés realmente vencido, los avisos y la cláusula aplicable permitían acelerar todo el capital.

5-Mar-2012: el correo bancario distinguió 54.653,80 € para regularizar la segunda operación de una posición global de 940.737,53 €. La distancia entre regularización y vencimiento total debe conciliarse con los fondos disponibles, avisos y asientos, no darse por resuelta en favor de ninguna parte.

HIPÓTESIS DESCARTADA COMO HECHO ACTUAL

El swap no sustituía jurídicamente provisiones, capital regulatorio ni reservas mínimas del banco

No era una caja por préstamo

Las coberturas por deterioro eran ajustes contables; los recursos propios se exigían a entidad/grupo sobre exposiciones ponderadas; y las reservas mínimas se calculaban principalmente sobre pasivos de la entidad. Ninguna era un depósito de efectivo separado para esta hipoteca.

Qué sí puede investigarse

Las liquidaciones del swap podían empeorar la liquidez de LPB y su riesgo de impago sin liberar al banco de sus obligaciones prudenciales. Para investigar precio o finalidad interna hacen falta clasificación del crédito, LTV/garantías, RWA/capital, provisiones, aprobación de riesgos, valoración y expediente de mesa/producto.

No hay comparación numérica responsable todavía

No puede compararse 400.000/800.000 € de cobros alegados con una supuesta «reserva» del banco a partir del nominal de 8,6 millones. Incluso el 8 % prudencial dependía de ponderaciones y datos internos; no equivalía automáticamente al 8 % del préstamo.

Conocimiento de la bajada

No hay prueba de un aviso reservado del Banco de España. El BCE mantuvo 4,00 % el 5-Jun-2008, subió a 4,25 % el 9-Jul y comenzó a recortar el 15-Oct. La alegación defendible exige documentos internos; no puede afirmarse que en junio conocían ya el desplome.

Qué se reclama

Una reclamación bancaria material, no un activo ya recuperado

El informe pericial de CaixaBank firmado el 17 y recibido judicialmente el 18 de octubre de 2024 recoge un perjuicio reclamado de 1.124.445,84 €. La cifra está controvertida y no debe presentarse como dinero ya ganado.

1.124.445,84 €

Perjuicio total reclamado según la pericial de la demandada

La demanda plantea nulidad/restitución y una pretensión subsidiaria de daños. CaixaBank discute responsabilidad, prescripción, causalidad, pagos y cuantía.

Componentes registrados por la pericial

Cuadro A · liquidaciones netas de swap alegadas573.591,53 €
Cuadro C · interés de segunda financiación alegado63.882,93 €
Cuadro D · efecto alegado del +0,50 adicional81.971,38 €
Prenda405.000,00 €
No doble cómputo. La pericial menciona además un cálculo separado de suelo de 113.910,73 € no incluido en ese total y un certificado 2023 de 132.366,16 € más 4.287,45 € de demora. Todo pago, saldo, prenda, compensación, autorización concursal y componente restitutorio debe reconciliarse antes de afirmar ganancia neta o doble recuperación.

Por qué pertenece a la cadena acreedora

Responsabilidad bancaria y acreedor en posesión son vías diferentes

Vía A · relación bancaria originaria y reclamación actual

Esta vía examina préstamos y refinanciación, swap/producto financiero vinculado, el depósito pignorado de 405.000 €, administración de cuentas, tratamiento de regularización/mora, vencimiento, cálculo de ejecución y perjuicio resultante. La demandada actual es CaixaBank como entidad hoy demandada por aquella relación bancaria histórica.

Vía B · titularidad del crédito hipotecario / ejecución / posesión

El crédito pasó después por el perímetro histórico de Bankia, SAREB, Promontoria Holding 122 B.V. y Construcciones Acosta Matos, seguido de adjudicación/dación/título y el posterior perímetro Hotel New Trend. Esta vía pregunta quién tenía o ejecutaba el crédito, qué se cedió, qué se pagó, qué posesión o control se ejerció y cuándo cambió el título.

El puente

Una cesión o un título posterior no valida retrospectivamente todo cálculo bancario, cargo de producto financiero, vencimiento o acto ejecutivo anterior. Del mismo modo, la reclamación bancaria frente a CaixaBank no invalida automáticamente cada cesión posterior del crédito ni cada episodio de posesión. Ambas contabilidades deben encontrarse mediante un puente reproducible de principal–intereses–pagos–prenda–cesión–dación–recuperación.

Abrir Acreedor de Registro →Abrir convergencia acreedor / posesión →Cesión PH122 → CAM / art. 1535 →

La pregunta de origen en 2012

La subasta señalada explica la urgencia; no resuelve la corrección

Ejecución Hipotecaria 90/2012

La diligencia primaria de Arrecife de 15-May-2012 señaló 158 fincas de LPB para subasta el 22-Jun-2012 a las 10:00, con tipo de 94.900,67 € por finca. La solicitud de concurso voluntario fue anterior y tuvo una finalidad defensiva inmediata.

Lo localizado y lo que sigue abierto

Ya constan el burofax saliente de 29-Nov-2011, la demanda firmada 10-Ene/recibida 23-Ene-2012, el Auto de 1-Feb y el correo de regularización de 5-Mar. Siguen abiertos la entrega del burofax, el certificado mensual anexo, los extractos completos, requerimientos, oposición, terminación y el cálculo de imputación.

Por qué entró LPB —no el hotel entero— en el Concurso 36/2012 →

Administrador Concursal · origen de la testifical

CaixaBank pidió la testifical de Borja; Aweswell se adhirió

El resumen procesal posterior no debe borrar la secuencia documentada contemporáneamente por el abogado.

Un correo de 30 de octubre de 2024 del abogado Javier Sixto recoge que la testifical de Francisco de Borja Rodríguez-Batllori Laffitte, Administrador Concursal del Concurso 36/2012, fue admitida a petición de CaixaBank y que Aweswell se adhirió a esa petición. Las citaciones posteriores lo describen procesalmente como testigo propuesto por la parte actora y demandada.

La lectura controlada no es «ambas partes eligieron independientemente al AC». Es: CaixaBank pidió/propuso a Borja; Aweswell se adhirió; la fórmula posterior de ambas partes refleja el resultado procesal de esa adhesión.

El relato de Gil Marer de que la adhesión fue defensiva y motivada por evitar perjuicio o riesgo procesal se preserva como contexto comunicado por el cliente; todavía no se ha localizado una comunicación contemporánea del abogado que formule expresamente esa razón.

No inferir por etiqueta. La secuencia de origen de la testifical no demuestra que la futura declaración de Borja vaya a favorecer a CaixaBank, ni parcialidad, colusión, conflicto, coordinación impropia o testimonio falso.

Calificación y recuperación

Por qué importa la reclamación viva sin reescribir el pasado

El expediente materialmente adverso de Calificación debe conciliarse con una vía viva de recuperación frente a tercero conectada con la misma historia económica. Si la reclamación bancaria prospera total o parcialmente, el resultado puede afectar el análisis del daño neto y de recuperación. A día de hoy no acredita responsabilidad ni demuestra que el perjuicio patrimonial fuese causado exclusivamente por el banco.

La cronología importa. La Sentencia 163/2023 es de 28 de septiembre de 2023. La pericial de CaixaBank describe la presentación de la demanda actual el 13 de octubre de 2023. Por ello, este procedimiento posterior no puede demostrar por sí mismo que el Fiscal en 2019 o el juez de primera instancia antes del 28 de septiembre de 2023 conocieran esta concreta demanda. El conocimiento previo del conflicto bancario subyacente o del potencial de recuperación debe probarse con fuentes anteriores y actor por actor.

Completar la fuente

Localizado, pero aún no cerrado

Demanda, contestación, pericial de CaixaBank, novación, segunda escritura, burofax y demanda ejecutiva ya han sido leídos en copias de trabajo. La prioridad es custodia nativa/certificada y completar sus anexos.

Contratación 2008–2010

Escritura nativa íntegra de 2008; confirmación swap y anexos; test de conveniencia/idoneidad; escenarios; valoración inicial/cancelación; aprobación de riesgo; prenda y movimientos; prueba de si el producto fue condición del crédito.

Cuentas y ejecución

Extractos bancarios completos, escrituras de las dos ventas, prueba de entrega del burofax, certificado mensual anexo, título, requerimientos, oposición, liquidación, terminación e imputación de cada euro de Ejecución 90/2012.

Sucesión y cesión

Escrituras/anexos Caja Insular→BFA→Bankia; calendario del activo LPB en Bankia→SAREB; obligaciones personales retenidas; mandatos de Haya; transferencias posteriores y segregación CAM→HNT.

Valencia y puente concursal

Copias certificadas/publicables del expediente ORD 1859/2023-9; autorización nativa del AC; reconocimiento del crédito; pagos/compensaciones; saldo swap; prenda y conciliación sin doble recuperación.

El N.I.G. controlado es 46250-42-1-2023-0049579 y la vista vigente es el 28-Ene-2027 a las 10:00. La fuente atribuida de la declarante está preservada como relato no ratificado y sus correcciones viajan con ella.

Orden de lectura

Esta página es el nodo de responsabilidad/recuperación bancaria. La cadena conectada debe leerse sin mezclar funciones jurídicas:

1 · Responsabilidad del prestamista →2 · Origen bancario / acreedor de registro →3 · Acreedor, venta y posesión →4 · Cesión PH122 → CAM →5 · Objetivos de recuperación →